Contrato milionário da UNI-SOS sob escrutínio: Prefeitura de Porto Velho aponta estrutura irregular em Porto Velho
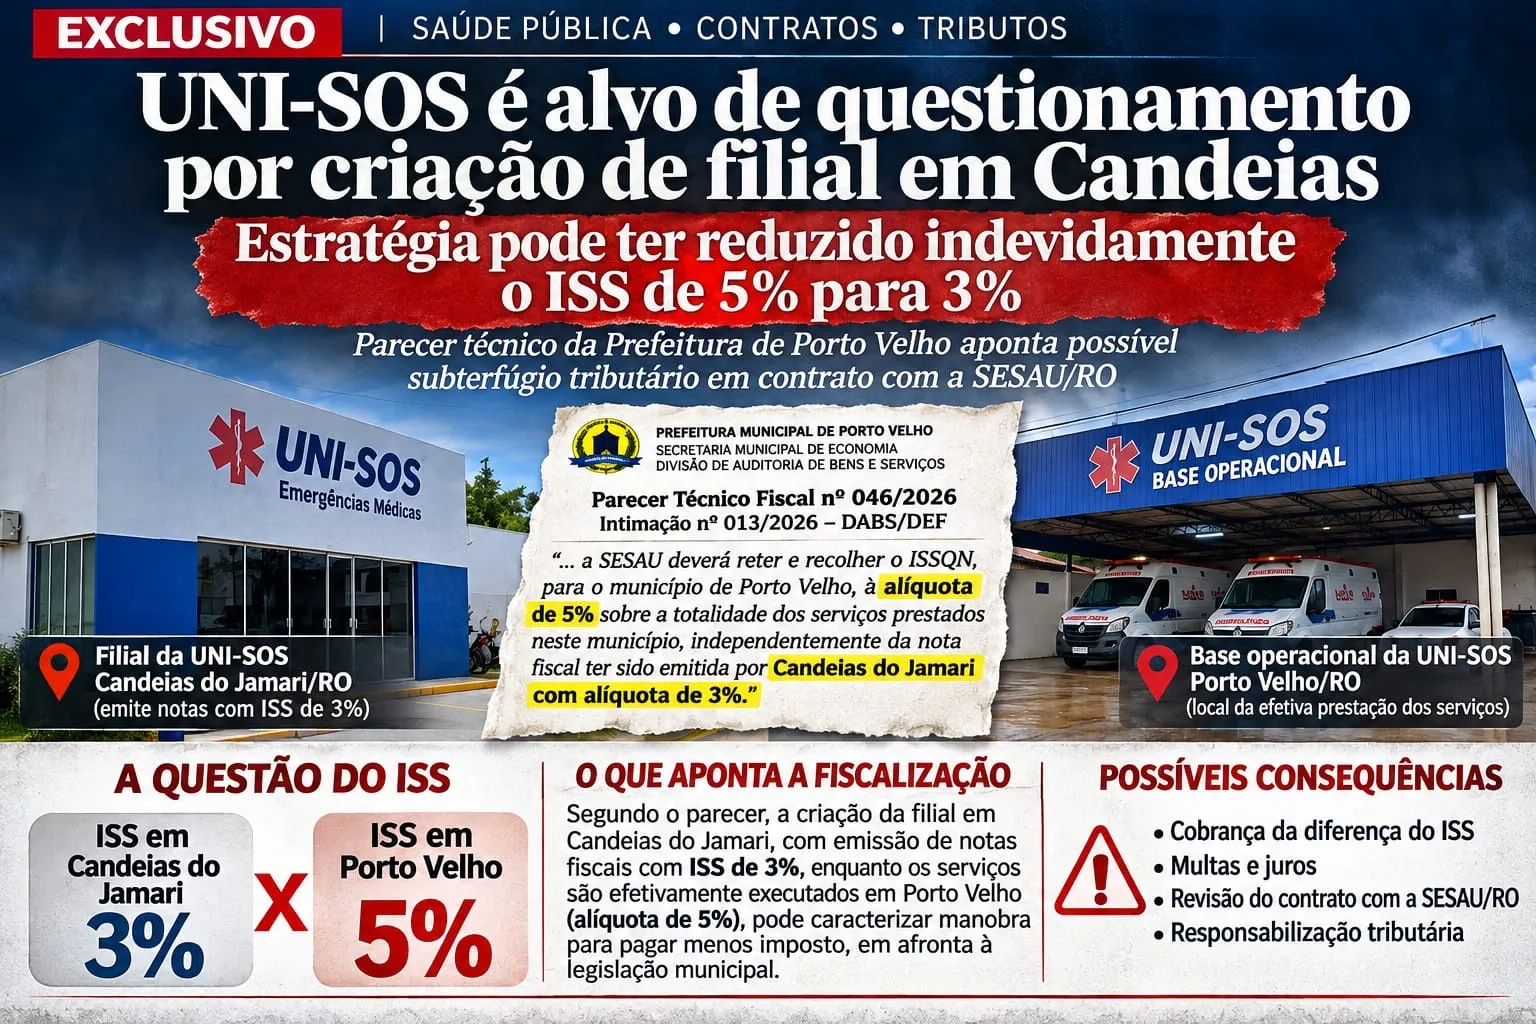
Um contrato anual de R$ 47,6 milhões firmado entre o Governo de Rondônia, por meio da Secretaria de Estado da Saúde (SESAU), e a empresa UNI-SOS Emergências Médicas Ltda. está no centro de questionamentos administrativos e tributários. Uma fiscalização da Prefeitura de Porto Velho identificou que parte significativa da estrutura operacional utilizada pela empresa para prestar serviços ao estado está sediada na capital, e não apenas em Candeias do Jamari, como indicado pela UNI-SOS.
A constatação, registrada no Parecer Técnico Fiscal nº 046/DABS/DEF/2026, levou à expedição da Intimação nº 013/2026, determinando a retenção e o recolhimento do Imposto Sobre Serviços (ISS) ao município de Porto Velho, com a alíquota de 5%. Essa determinação abrange também competências anteriores, mesmo que a empresa tenha utilizado a alíquota de 3% em notas fiscais emitidas por sua filial em Candeias do Jamari.
O caso levanta sérias dúvidas sobre a composição de preços apresentada pela UNI-SOS durante o Pregão Eletrônico nº 90197/2024 e sobre os critérios técnicos adotados pela SESAU para considerar a proposta vencedora como vantajosa e exequível. Conforme informação divulgada pela fiscalização municipal, a estrutura operacional efetivamente utilizada na prestação dos serviços está estabelecida em Porto Velho, contrariando a justificativa apresentada pela empresa para a aplicação de uma alíquota menor de ISS.
Fiscalização municipal revela estrutura operacional na capital
Auditores fiscais da Prefeitura de Porto Velho realizaram diligências presenciais em junho e julho de 2026, inspecionando as instalações da UNI-SOS tanto em Porto Velho quanto em Candeias do Jamari. Na capital, foi encontrada uma unidade administrativa em pleno funcionamento na Rua Agenor Martins de Carvalho, nº 1597, bairro Agenor de Carvalho.
No local, os fiscais constataram a presença de funcionários em atividade, documentos operacionais, estrutura administrativa, ambulâncias e atividades relacionadas ao fornecimento de oxigênio medicinal. O gerente da unidade também foi entrevistado, fornecendo detalhes sobre o funcionamento das ambulâncias e a organização dos serviços. Em contraste, a filial em Candeias do Jamari foi encontrada fechada durante a vistoria, com apenas duas ambulâncias estacionadas no pátio.
A distribuição de trabalhadores também reforça a conclusão da fiscalização. Dos 221 colaboradores listados, 115 estavam vinculados a Porto Velho, sem registros nominais indicando Candeias do Jamari como local de trabalho. O parecer técnico fiscal fundamenta que o registro formal de uma filial não é suficiente para deslocar a competência tributária quando a estrutura efetiva de prestação de serviços está em outro município, com base na Lei Complementar Federal nº 116/2003.
Diferença na alíquota do ISS pode impactar o valor do contrato
A controvérsia gira em torno da filial da UNI-SOS em Candeias do Jamari, inscrita no CNPJ nº 10.957.463/0019-29, aberta em novembro de 2025. Durante a licitação, a empresa baseou sua proposta de preços na alíquota de 3% de ISS, justificando-a pela existência dessa filial. Essa estratégia foi questionada por concorrentes, mas acatada pela análise técnica da SESAU.
A fiscalização de Porto Velho, no entanto, entende que os serviços estruturados e executados a partir da unidade da capital devem ser tributados a 5%. A diferença entre as alíquotas de 3% e 5% representa 2% do valor do contrato. Em uma simulação ilustrativa, essa diferença poderia chegar a aproximadamente R$ 953,9 mil anualmente sobre o valor total do contrato de R$ 47.693.767,44. O valor exato dependerá das bases tributáveis e da distribuição dos serviços.
A questão central agora é determinar se a proposta vencedora teria sido considerada igualmente vantajosa com a alíquota de 5% desde o início e se a alteração da premissa tributária exige uma nova avaliação da exequibilidade da proposta, sem que custos adicionais sejam repassados ao Estado.
Questionamentos trabalhistas e a necessidade de esclarecimentos da SESAU
Além da questão tributária, o processo licitatório já enfrentou questionamentos sobre a composição dos custos operacionais da UNI-SOS, incluindo possíveis insuficiências no provisionamento de direitos trabalhistas e encargos sociais. Embora o parecer fiscal não comprove irregularidades trabalhistas, esses questionamentos anteriores ressaltam a necessidade de uma análise econômica abrangente do contrato.
A SESAU precisa esclarecer as medidas adotadas após o recebimento da Intimação nº 013/2026. Perguntas importantes incluem: por que a SESAU aceitou uma composição de preços baseada em 3% de ISS, se a determinação de retenção e recolhimento ao município de Porto Velho foi cumprida, quais valores foram recolhidos a cada município e se houve nova análise da exequibilidade da proposta considerando a alíquota de 5%.
A UNI-SOS também terá a oportunidade de apresentar sua versão e documentos que comprovem a regularidade de suas operações. Em um contrato de quase R$ 48 milhões, a transparência e a fiscalização do dinheiro público são essenciais. A SESAU deve demonstrar documentalmente como tratou a determinação municipal e quais foram as consequências para a execução contratual, garantindo a proteção do interesse público.